Transaksi OVO Tumbuh 77%, Didominasi Belanja 'Receh'
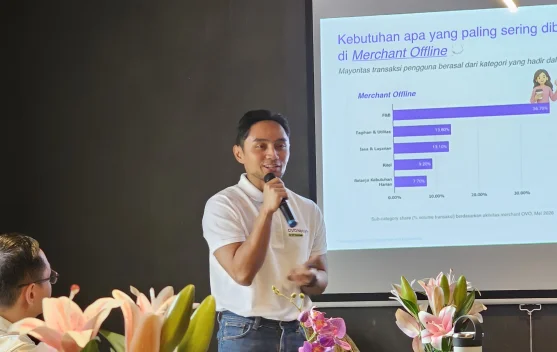
OVO mencatat pertumbuhan total transaksi sebesar 77 persen selama periode 2021–2025, dengan pergeseran dominasi transaksi dari daring ke luring. Pernyataan itu disampaikan Head of Strategy, Integrated Marketing Communication, Transport, OVO & Bank, Asep Haekal, dalam acara OVOFin Talk “Bijak di Era Cashless” di Jakarta, Rabu, 17 Juni 2026.
Perubahan pola transaksi 2021–2025
Asep menjelaskan ada pergeseran perilaku pengguna dalam lima tahun terakhir. Pada 2021, mayoritas transaksi OVO atau sekitar 68 persen berasal dari merchant daring.
Sebaliknya pada 2025, mayoritas transaksi atau sekitar 69 persen terjadi di merchant luring. Pergeseran ini menandakan pembayaran digital semakin meluas ke aktivitas sehari-hari di luar belanja online.
QRIS mendominasi pembayaran luring
Menurut Asep, hampir semua pembayaran di merchant luring menggunakan QRIS. Ia menegaskan alat pembayaran berbasis QR itu menjadi saluran utama transaksi non-tunai di ekosistem OVO.
"Dan kebanyakan transaksi di merchant luring, menggunakan QRIS. Hampir 99 persen pembayaran transaksi merchant luring di OVO terjadi karena adanya QRIS," ujar Asep Haekal.
Belanja F&B: transaksi 'receh' yang sering
Transaksi di merchant luring didominasi oleh pembelian makanan dan minuman (F&B). Pada Mei 2026, porsi F&B mencapai 36,7 persen dari total transaksi luring.
OVO mencatat sebagian besar pembelian F&B adalah transaksi bernominal kecil atau disebut "receh", umumnya di bawah Rp25.000. Contohnya termasuk kopi, es krim, paket nasi ayam, dan jajanan sederhana lain.
Transaksi kecil ini terjadi hampir setiap hari. Secara kumulatif, pengeluaran kecil yang sering dapat menumpuk jadi jumlah signifikan bagi pengguna.
Imbauan literasi finansial
Asep menekankan kemudahan transaksi digital perlu diimbangi dengan pemahaman pengelolaan keuangan. Ia menyerukan pengguna agar lebih sadar terhadap pola pengeluaran dan memanfaatkan layanan digital secara bijak.
"Karena itu, kemudahan transaksi perlu dibarengi dengan literasi finansial agar pengguna lebih sadar dengan pola pengeluaran mereka. Dan memanfaatkan layanan digital dengan bijak, aman dan terencana," kata Haekal menutup keterangannya.
Peralihan mayoritas transaksi ke merchant luring dan dominasi QRIS menunjukkan penetrasi pembayaran digital yang semakin merata. Ke depan, pelaku layanan keuangan dan merchant perlu memperkuat edukasi serta fitur pengendalian pengeluaran untuk membantu pengguna mengelola transaksi kecil yang berulang.
Redaktur Nasional yang fokus meliput isu pemerintahan, hukum, dan perkembangan sosial di Indonesia.
Berita Terkait
Ekspor Industri Pengolahan Jan–Agu 2026 Tembus USD159,55 Miliar
Ekspor industri pengolahan Januari–Agustus 2026 mencapai USD159,55 miliar (Rp2.855,48 triliun), tumbuh 7,87%...
OJK Minta Perbankan Perkuat IT, Kebijakan Dividen Disesuaikan
OJK minta bank perkuat keamanan IT; dividend payout akan disesuaikan agar bank punya ruang investasi teknolo...
OJK Luncurkan Roadmap Perbankan 2026-2030, Lima Prioritas Utama
OJK meluncurkan RP3I 2026–2030 di Bali untuk memperkuat perbankan dengan lima prioritas, empat enabler, dan...
APBN 2027: Target Pertumbuhan 6% Jadi Tantangan Utama
Target 6% pada APBN 2027 jadi tantangan; investasi harus tumbuh 10-12% untuk mendorong ekonomi, kata Kepala...
Ekspor Manufaktur Agustus 2026 Tumbuh 12,48%, Topang Surplus
Manufaktur naik 12,48% pada Agustus 2026, dorong ekspor USD26,61 miliar dan neraca perdagangan surplus USD3,...
Briket Kayu Indonesia Dilirik Buyer Spanyol untuk Restoran Profesional
Calon buyer Spanyol menunjukkan minat pada briket serbuk kayu heksagonal Indonesia untuk restoran profesiona...