KUR Perumahan Capai Rp25,8 Triliun, Jangkau 110.582 Debitur

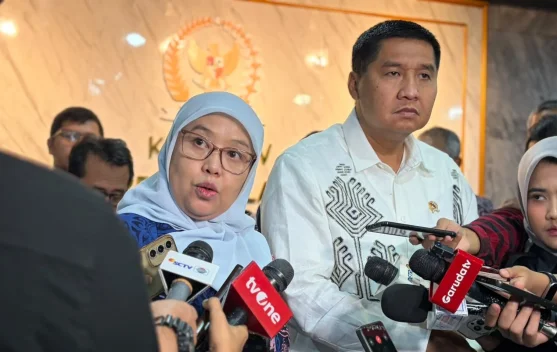
Direktorat Jenderal Perumahan Perkotaan Kementerian Pekerjaan Umum dan Perumahan Rakyat (PKP) melaporkan penyaluran Kredit Usaha Rakyat (KUR) Perumahan mencapai Rp25,8 triliun kepada 110.582 debitur hingga Kamis, 24 September 2026. Capaian ini menandai penyerapan sebagian dari plafon yang ditetapkan pemerintah.
Capaian penyaluran dan rasio terhadap plafon
Sri Haryati, Direktur Jenderal Perumahan Perkotaan, mengatakan realisasi Rp25,8 triliun setara sekitar 71,7 persen dari plafon awal Rp36 triliun. Setelah plafon dinaikkan menjadi Rp50 triliun, realisasinya mencapai sekitar 51,8 persen.
"KUR perumahan hari ini sudah naik kembali ya, totalnya sudah 25,8 triliun. Jadi total debiturnya di 110.582 debitur,"
Tujuan pembiayaan KUR Perumahan
KUR Perumahan ditujukan untuk membiayai renovasi, pembangunan, dan pembelian rumah. Skema ini tersedia bagi pelaku UMKM selama penggunaan dana mendorong kegiatan usaha.
| Tujuan | Jumlah Debitur |
|---|---|
| Renovasi rumah | 88.183 |
| Pembelian rumah | 9.583 |
| Pembangunan rumah | 9.227 |
"Untuk seluruh UMKM segala jenis usaha, kita bisa fasilitasi untuk renovasi, membangun, dan juga untuk membeli rumah. Sepanjang mendorong kegiatan usaha,"
Penyedia dan peran bank penyalur
Dari sisi penyediaan, total pembiayaan untuk penyedia perumahan tercatat mencapai Rp8,7 triliun kepada 3.589 debitur. Pembiayaan ini mencakup pengembang, toko bahan bangunan, dan kontraktor yang mendukung penyediaan rumah.
Bank BRI tercatat sebagai penyalur terbesar dengan penyaluran sekitar Rp12,3 triliun kepada 83.211 debitur. Bank BTN dan BNI juga termasuk di antara tiga bank penyalur terbesar. Di kelompok Bank Pembangunan Daerah, BPD Jawa Tengah menjadi yang tertinggi penyalurannya.
Distribusi per wilayah
Jawa Tengah menempati posisi teratas dalam penyaluran KUR Perumahan. Hingga data terakhir, penyaluran di provinsi ini mencapai Rp5,9 triliun kepada 31.481 debitur.
Implikasi dan langkah ke depan
Realisasi lebih dari setengah plafon setelah kenaikan menunjukkan permintaan kuat, terutama untuk renovasi rumah. Ke depan, fokus kebijakan kemungkinan diarahkan pada percepatan penyaluran ke daerah dengan kebutuhan perumahan tinggi dan optimalisasi peran perbankan daerah.
Penguatan koordinasi antarbank penyalur dan pelaku penyedia perumahan juga diperlukan untuk mempercepat penyerapan dana dan meningkatkan akses UMKM pada pembiayaan perumahan.
Reporter ekonomi yang mengulas pasar, investasi, UMKM, serta kebijakan fiskal dan moneter.
Berita Terkait
BNI Hadirkan 'Sahabat Sekolah Rakyat' di Sulsel
BNI meluncurkan program edukatif 'Sahabat Sekolah Rakyat' di Sulsel (25 Sept 2026) untuk memperkuat keteramp...
Siswa SMA di Sulsel Belajar Menabung Lewat Program BNI Sahabat
BNI perkenalkan menabung lewat rekening dan ID card kepada siswa SMA SRT 3 Sulawesi Selatan untuk membangun...
BI dan BCTL Sepakati Kerja Sama Sistem Pembayaran Digital
BI dan BCTL menandatangani nota kesepahaman untuk kerja sama sistem pembayaran dan inovasi keuangan digital...
Rupiah Naik Tipis ke Rp17.903 di Tengah Tekanan Global
Rupiah menguat 0,07% ke Rp17.903 per USD di akhir pekan, dipengaruhi negosiasi geopolitik, perpanjangan genc...
OJK Dorong Literasi Keuangan Digital Masuk Kurikulum
OJK mendorong literasi keuangan digital masuk kurikulum untuk membekali generasi muda memahami manfaat, risi...
IHSG Melemah Menjelang Akhir Pekan, Ditutup 6.241,89
IHSG turun 0,9% ke 6.241,89 pada 25 Sep 2026; investor cermati negosiasi AS-Tiongkok, harga minyak, dan kebi...