BI Rate Naik ke 5,25%: Waspadai Risiko Kredit Macet Properti

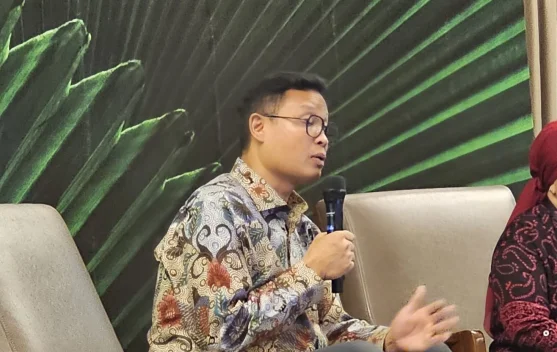
Bank Indonesia (BI) menaikkan suku bunga acuan atau BI Rate menjadi 5,25 persen, yang diperkirakan akan langsung menaikkan bunga kredit perbankan dan memperberat cicilan masyarakat dalam beberapa waktu ke depan. Pernyataan ini disampaikan Ekonom Senior Universitas Paramadina, Wijayanto Samirin, dalam dialog pada Senin, 25 Mei 2026, saat menjelaskan dampak kebijakan moneter terhadap produk keuangan di Indonesia.
Dampak langsung pada bunga kredit dan permintaan konsumen
Wijayanto menjelaskan BI Rate adalah acuan utama bagi produk keuangan seperti deposito, tabungan, dan kredit. Kenaikan suku bunga acuan mendorong kenaikan biaya pendanaan bank, yang selanjutnya meningkatkan suku bunga pinjaman.
Akibatnya, cicilan bulanan untuk kredit konsumsi akan menjadi lebih berat. Produk yang dibeli dengan sistem cicilan diprediksi mengalami penurunan permintaan.
- Rumah (KPR)
- Mobil
- Motor
- Perlengkapan rumah tangga
"Dampaknya ke produk-produk seperti deposito, tabungan, kemudian karena ini akan meningkatkan suku bunga, maka lain-lain juga akan meningkat. Jadi bunga funding meningkat, dampaknya akan ke bunga lending juga,"
Tekanan bagi UMKM dan risiko kredit macet
Selain konsumen, pelaku usaha mikro, kecil, dan menengah juga berpotensi merasakan tekanan. Banyak UMKM masih mengandalkan pinjaman bank untuk modal kerja.
Wijayanto menekankan kenaikan bunga akan meningkatkan biaya usaha dan dapat menekan aktivitas bisnis UMKM.
"Ketika pinjaman itu meningkat, ini juga akan memberikan dampak bagi aktivitas bisnis mereka (UMKM),"
Ia juga mengingatkan potensi meningkatnya risiko kredit macet, terutama pada sektor properti dan KPR. Kelompok masyarakat dengan kemampuan finansial terbatas disebut paling rentan.
"Kalau jumlahnya masif, ini bisa menimbulkan mini krisis di sektor properti. Jadi ini harus dipantau, pemerintah perlu menyiapkan antisipasi,"
Sisi positif dan rekomendasi kebijakan
Meski menimbulkan tekanan, kenaikan BI Rate memiliki tujuan stabilisasi makro. Wijayanto menilai kebijakan ini dapat membantu menjaga nilai tukar rupiah di tengah tekanan global.
Namun, ia mengingatkan pemantauan ketat diperlukan untuk mencegah akumulasi masalah di sektor kredit. Pemerintah dan otoritas keuangan diminta menyiapkan langkah antisipatif guna meredam risiko sistemik, khususnya di pasar properti dan pembiayaan rumah.
Dengan demikian, masyarakat, pelaku usaha, dan perbankan perlu bersiap menghadapi penyesuaian biaya pendanaan. Pemantauan terhadap kinerja kredit, terutama KPR, menjadi kunci untuk menghindari naiknya angka kredit macet.
Redaktur Nasional yang fokus meliput isu pemerintahan, hukum, dan perkembangan sosial di Indonesia.


Berita Terkait
DJP Percepat Pemungutan PPh 22 melalui Empat Lokapasar
DJP mempercepat pemungutan PPh Pasal 22 melalui lokapasar mulai 1 Oktober 2026; empat platform ditunjuk dan...
Dua Wamenkeu Dilantik, Kemenkeu Perkuat Pelaksanaan APBN
Luky Alfirman dan Nurkholisoh Ibnu Aman dilantik sebagai Wamenkeu pada 1 Okt 2026 untuk memperkuat pelaksana...
Rupiah Turun ke Rp17.966 di Tengah Ketidakpastian AS–Iran
Rupiah melemah 0,40% ke Rp17.966 per dolar pada 1 Okt 2026, terdorong ketidakpastian AS–Iran dan pergeseran...
IHSG Melemah 0,83% ke 6.020 pada Sesi I (1 Okt 2026)
IHSG turun 0,83% ke 6.020,69 pada sesi I (1 Okt 2026), terdorong volatilitas global dan penyesuaian portofol...
Rupiah Kembali Melemah, Analis Waspadai Risiko Tembus Rp18.000
Rupiah melemah ke Rp17.919 per dolar AS pada pembukaan 1 Okt 2026; analis sebut rentan tembus Rp18.000 jika...
IHSG Diprakirakan Konsolidasi Menjelang Data Inflasi 1 Okt 2026
Pelaku pasar menunggu data inflasi BPS (1 Okt 2026); IHSG diperkirakan konsolidasi di kisaran 6.000-6.200 se...